- اخبار بازار سهام ایالات متحده: داو ، Nasdaq به شدت بیشتر از خوش بینی در مورد سقف بدهی پایان می یابد
- با ما تماس بگیرید
- نثر کامل T. S. Eliot: نسخه بحرانی
- شش گاو نر بزرگ از سال 1962 (و اصلاحات آنها)
- ژاپن: 25 سال اضافه کردن نقدینگی و شمارش
- اخبار ادوات
- لغزش در جفت های فارکس و ارز که بیشتر تحت تأثیر قرار می گیرند.
- نمادهای ارزی در یونیکد و طرح صفحه کلید برای آنها
- دارایی رفتاری
- تفاوت بین فیات و stablecoins
آخرین مطالب
امکانات وب


بسیاری از آمار بازده و ریسک سالانه است که اغلب به یک عامل سالانه نیاز دارد. فاکتور سالانه آمار را نشان می دهد تا مقادیر آمار را برای یک سال واحد نشان دهد و به طول دوره های گزارش بستگی دارد. به عنوان مثال ، اگر این گزارش برای هر روز کاری از جمله تعطیلات در یک سال که 260 روز کاری دارد اجرا شود ، ضریب سالانه K = 260 است. اگر گزارش هفتگی اجرا شود ، K = 52 و اگر گزارش ماهانه اجرا شود، K = 12. به طور کلی ، برای دوره سفارشی ، ضریب مقیاس گذاری را می توان مطابق شکل زیر محاسبه کرد.

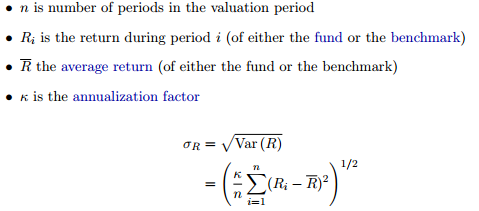
انحراف استاندارد (سالانه)
انحراف استاندارد یکی از متداول ترین اقدامات برای ریسک پذیری یک نمونه کارها است. انحراف استاندارد تنوع بازده را در طول دوره ارزیابی اندازه گیری می کند و در همان واحدهای خود بازده اندازه گیری می شود. ما انحراف استاندارد بازده ها را توسط σ نشان می دهیمR(یا دیگری σBبرای مشخص کردن انحراف استاندارد بازده معیار).
خطای ردیابی (سالانه)
خطای ردیابی میزان بازده روزانه یک صندوق را با بازده روزانه معیار آن اندازه گیری می کند. این یک اندازه گیری مخصوصاً مفید برای صندوق های شاخص است که سعی در تقلید از معیار خود دارند زیرا هدف این است که خطای ردیابی را تا حد امکان کوچک کند.


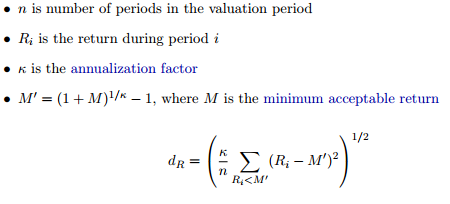
انحراف نزولی (سالانه)
انحراف نزولی ، خطر نزولی یک صندوق را با اندازه گیری فقط حرکات رو به پایین به جای حرکات رو به بالا و رو به پایین مانند انحراف استاندارد اندازه گیری می کند. برای محاسبه انحراف نزولی ، ابتدا باید حداقل بازده قابل قبول را انتخاب کنید ، که ما آن را مشخص خواهیم کرد. پیش فرض M = 0. 1 (10 ٪) است.
نسبت وار
نسبت VAR (مقدار در معرض خطر) حداکثر ضرر را در یک افق زمانی معین با سطح خاصی از اعتماد به نفس تخمین می زند. اگرچه روش های مختلفی برای محاسبه VAR وجود دارد ، ما از روش تاریخی استفاده می کنیم که بهترین شکل با تمرکز سابق ما است.
برای محاسبه نمونه ما ، از سطح اطمینان 95 ٪ و افق زمانی 1 روز استفاده خواهیم کرد. در این شرایط ، نسبت VAR حداکثر ضرر ، درصد است که می توان برای یک روز واحد ، 95 ٪ از زمان انتظار داشت. بنابراین ، ضرر بیشتر از VAR فقط 5 ٪ از زمان انتظار می رود.
اگر برای 100 روز گذشته بازده وجود داشته باشد ، VAR به سادگی پنجمین بازده در طی این 100 روز خواهد بود. به همین ترتیب ، اگر 300 روز بازده وجود داشته باشد ، VAR 15 امین بازده در طی 300 روز خواهد بود.
هنگامی که تعداد بازده های موجود به خوبی از نظر سطح اطمینان تقسیم نمی شود (یعنی سطح اطمینان 95 ٪ و بازده های موجود برای 90 روز) ، می توانیم بین بازده های لازم باردار شویم (یعنی 4 پایین ترین و 5 پایین ترین بازده اگر سطح اطمینان باشد95 ٪ با بازده موجود به مدت 90 روز) برای یافتن VAR.
اگر افق زمانی بیشتر از 1 روز (یا یک دوره) باشد ، می توانیم با سالانه VAR که برای یک دوره واحد یافت می شود ، VAR را برای آن دوره پیدا کنیم. به عنوان مثال ، اگر VAR به مدت 365 روز مورد نیاز باشد ، می توان با ضرب VAR برای یک روز واحد با 365 پوند تعیین کرد. به طور مشابه ، VAR برای 365 روز می تواند با ضرب VAR برای یک ماه توسط 12 پوند تعیین شود.
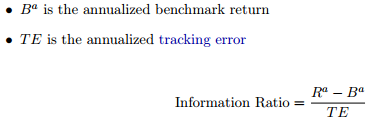
نسبت اطلاعات (سالانه)
نسبت اطلاعات اندازه گیری تنظیم ریسک از بازده فعال یک صندوق نسبت به معیار آن است.
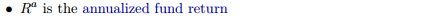
نسبت شارپ (سالانه)
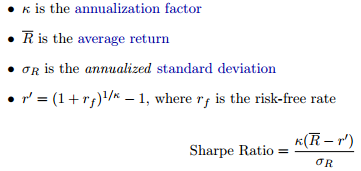
نسبت شارپ بازده تنظیم شده ریسک را اندازه گیری می کند. بازگشت در اینجا نشان دهنده بازده اضافی صندوق به نرخ بازده بدون ریسک است. به طور کلی ، هرچه نسبت شارپ بیشتر باشد ، خطر در مقابل مشخصات بازده صندوق بهتر می شود. برای محاسبه نسبت شارپ ، باید نرخ بازده بدون ریسک را انتخاب کرد. پیش فرض RF = 0. 05 یا 5 ٪ است.
نسبت Sortino (سالانه)
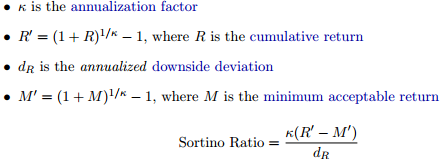
نسبت Sortino اصلاح نسبت شارپ است ، جایی که ما نرخ آزاد ریسک را با حداقل بازده قابل قبول جایگزین می کنیم ، که به طور پیش فرض 10 ٪ است و انحراف استاندارد را با انحراف نزولی جایگزین می کنیم. این همان منطق استفاده از انحراف نزولی را دنبال می کند ، جایی که ما فقط به خطر نزولی نگران هستیم و همه خطر نیست.
گردش مالی (سالانه)
گردش مالی معیاری است برای اینکه یک صندوق به طور فعال مدیریت می شود و به صورت سالانه گزارش می شود. این به عنوان درصدی داده می شود که به طور شهودی اندازه گیری درصد دارایی های صندوق در طی یک سال را اندازه گیری می کند. به عنوان مثال ، یک استراتژی خرید و نگهدارنده گردش مالی صفر دارد. یک مقدار در ردیف گردش مالی فقط در ستون صندوق ظاهر می شود. توجه داشته باشید که از آنجا که گردش مالی با نگاه به تغییرات در مقدار سهم محاسبه می شود ، در حالت ارزش قابل محاسبه نیست. گردش مالی در سطح صندوق با سالانه گردش مالی روزانه تجمعی محاسبه می شود. محاسبه به شرح زیر است.

بتا (/بازار)
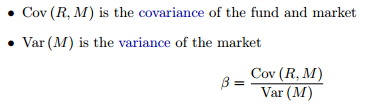
بتا اندازه گیری نوسانات یک صندوق در مقایسه با نوسانات بازار است. بتا بیشتر از یک به این معنی است که یک صندوق با توجه به بازار بی ثبات است و بتا کمتر از یک به این معنی است که یک صندوق با توجه به بازار بی ثبات است. بازار دارای بتا است.
ما بتا را با β بیان می کنیم.
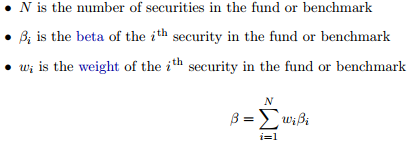
بتا در سطح نمونه کارها با استفاده از میانگین وزنی بتاهای سطح امنیتی محاسبه می شود. به شرح زیر محاسبه می شود.
در اینجا ، ما بتا سطح نمونه کارها را توسط β نشان می دهیم.
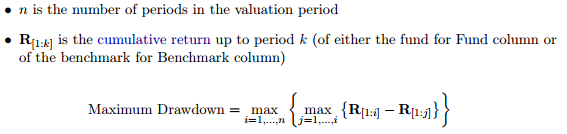
حداکثر کاهش
حداکثر کاهش بیشترین افت نسبت به هر بار طول در طول دوره ارزیابی است.
روز/ماه در حداکثر کاهش
تعداد روزها/ماهها بین آغاز و پایان بارها و بارها که در طی آن صندوق یا معیار در حداکثر پیش بینی قرار داشت.
روز/ماه برای بهبودی
تعداد روزها/ماهها این صندوق یا معیار طول کشید تا در ابتدای حداکثر کاهش به ارزش خود برگردد. اگر این مقدار هرگز نرسد ، ورودی "-" است.
همبستگی (/معیار)
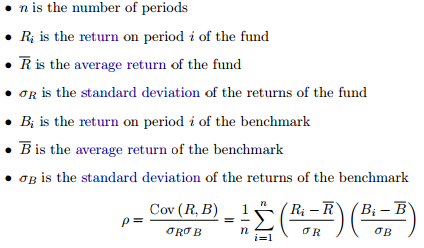
همبستگی اندازه گیری می کند که چگونه حرکات یک صندوق با یک بازار یا معیار خاص مرتبط است. همبستگی عادی شده است تا همیشه بی ن-1 و 1 باشد. یک همبستگی نزدیک به 1 نشان می دهد صندوق و معیار دارای حرکات بازگشت دوره به دوره مشابه هستند ، در حالی که یک همبستگی نزدیک ب ه-1 نشان دهنده حرکت صندوق و معیار در جهت های مخالف است. همبستگی نزدیک به صفر نشان می دهد که هیچ رابطه خطی بین حرکات صندوق و حرکات معیار وجود ندارد.
ما همبستگی صندوق را با معیار آن توسط ρ تعریف می کنیم.
R-Squared (/معیار)
مقدار مربع R اندازه گیری دیگری در مورد چگونگی حرکات مرتبط صندوق و معیار آن است. به طور شهودی ، R-Squared اقدام می کند که چقدر تنوع صندوق با تغییرپذیری معیار توضیح داده می شود.
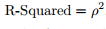
جایی که ρ ضریب همبستگی است.
بازار فارکس...
ما را در سایت بازار فارکس دنبال می کنید
برچسب :
نویسنده : زکریا هاشمی
بازدید : <-PostHit->
خبرنامه
