- اخبار بازار سهام ایالات متحده: داو ، Nasdaq به شدت بیشتر از خوش بینی در مورد سقف بدهی پایان می یابد
- با ما تماس بگیرید
- نثر کامل T. S. Eliot: نسخه بحرانی
- شش گاو نر بزرگ از سال 1962 (و اصلاحات آنها)
- ژاپن: 25 سال اضافه کردن نقدینگی و شمارش
- اخبار ادوات
- لغزش در جفت های فارکس و ارز که بیشتر تحت تأثیر قرار می گیرند.
- نمادهای ارزی در یونیکد و طرح صفحه کلید برای آنها
- دارایی رفتاری
- تفاوت بین فیات و stablecoins
آخرین مطالب
امکانات وب


صورت جریان وجوه نقد میزان ورودی و خروجی نقدی یک کسب و کار را در طول یک سال مالی به شما می گوید. این نشان می دهد که شرکت چقدر پول نقد در اختیار دارد و درک درستی از نقدینگی شرکت ارائه می دهد.
اگر در مورد سود و زیان صحبت کنیم، بیانگر میزان درآمد و هزینه در طول سال مالی است. اینها معمولاً به صورت فصلی و سالانه برای افشای روندها و مقایسه های مالی گزارش می شوند. سود یا زیان خالص حاصل از فعالیت های تجاری برای یک دوره حسابداری خاص را منعکس می کند.
صورت سود و زیان و صورت جریان وجوه نقد همراه با ترازنامه، صورتهای مالی را تشکیل می دهند. برای اطلاع از سودآوری، نقدینگی، عملکرد و موقعیت کسب و کار به علاقه مندان کمک می کند. اینها برای گزارش عملکرد مالی شرکت در یک دوره زمانی استفاده می شود.
این پست تمام تفاوت های مهم بین صورت سود و زیان و صورت جریان وجوه نقد را بررسی می کند.
محتوا: صورت درآمد در مقابل صورت جریان نقدی
- چارت مقایسه
- صورت درآمد چیست؟
- قالب
- اجزاء
- صورت جریان نقدی چیست؟
- انواع جریان های نقدی
- طبقه بندی فعالیت های جریان نقدی
- قالب
- تفاوت های کلیدی
- نتیجه
چارت مقایسه
| مبنای مقایسه | صورت حساب درآمد | صورت جریان نقدی |
|---|---|---|
| معنی | صورت جریان نقدی تصویری از جریان های نقدی حاصل از سه فعالیت تجاری - عملیاتی، تامین مالی و سرمایه گذاری است. | صورت سود و زیان خلاصه ای است که اطلاعاتی در مورد درآمدها و هزینه های کسب و کار، سود و زیان در یک دوره مالی ارائه می دهد. |
| هدف | برای نشان دادن حرکت پول نقد از طریق سازمان. | برای برجسته کردن میزان سود کسب و کار، در طول یک سال مالی خاص. |
| معیارهای | سود یا زیان خالص دوره | افزایش یا کاهش نقدینگی |
| شروع با | فروش خالص | درآمد خالص |
| به پایان می رسد با | درآمد خالص | موجودی نقدی |
| مبانی حسابداری | مبنای نقدی حسابداری | مبنای تعهدی حسابداری |
| آماده سازی | بر اساس صورت سود و زیان و ترازنامه. | بر اساس حساب های دفتر و مانده آزمایشی. |
| استهلاک | از آنجایی که استهلاک یک قلم غیر نقدی است، در صورت جریان وجوه نقد لحاظ نمی شود. | استهلاک را ثبت می کند. |
صورت درآمد چیست؟
صورت درآمد خلاصه ای از درآمد و هزینه های یک شرکت در طول یک سال مالی خاص است. این یک تصویر واقعی از موقعیت سودآوری شرکت ارائه می دهد.
این شرکت صورتهای درآمد شرکت را به صورت ماهانه ، سه ماهه یا سالانه تهیه می کند. این امر در تعیین سلامت مالی و عملکرد شرکت کمک می کند. علاوه بر این ، از آن برای نشان دادن درآمدها ، سودها ، هزینه ها و ضررهای فعالیتهای عملیاتی و غیر عامل شرکت استفاده می شود. اصطلاح جایگزین برای بیانیه درآمد ، صورت سود یا ضرر است.
این نتیجه عملیات تجاری بین دو تاریخ ترازنامه را توضیح می دهد ، یعنی اینکه آیا شرکت سود خود را کسب می کند یا خیر.
با استفاده از بیانیه درآمد ، می توانیم با هزینه های حاصل از درآمد حاصل از این دوره ، با هزینه های حاصل از آن مطابقت داشته باشیم. هنگامی که کل درآمدها (از جمله سود) از کل هزینه ها فراتر رود ، نتیجه درآمد خالص خواهد بود در حالی که اگر کل هزینه ها (از جمله ضرر) بیش از کل درآمدها باشد ، نتیجه آن ضرر خالص خواهد بود.
درآمد چیست؟
درآمد به معنای پولی است که به عنوان بازده یا پاداش تولید کالاها و خدمات دریافت می شود.
علاوه بر این ، هدف اصلی تجزیه و تحلیل صورتهای درآمد ، جدا کردن سهم منابع تجاری معمولی از منابع دیگر است. این نیروی پویا دقیق تجارت ، یعنی ظرفیت تولید درآمد را فاش می کند. همچنین ، این کمک می کند تا مقایسه موقعیت سودآوری یک شرکت با سایر بنگاه های فعال در بازار انجام شود. برای محاسبه سود یا زیان ، ما تمام درآمدها را اضافه می کنیم و هزینه های آن را از فعالیت های عملیاتی و غیر عملیاتی کسر می کنیم.
قالب صورت درآمد
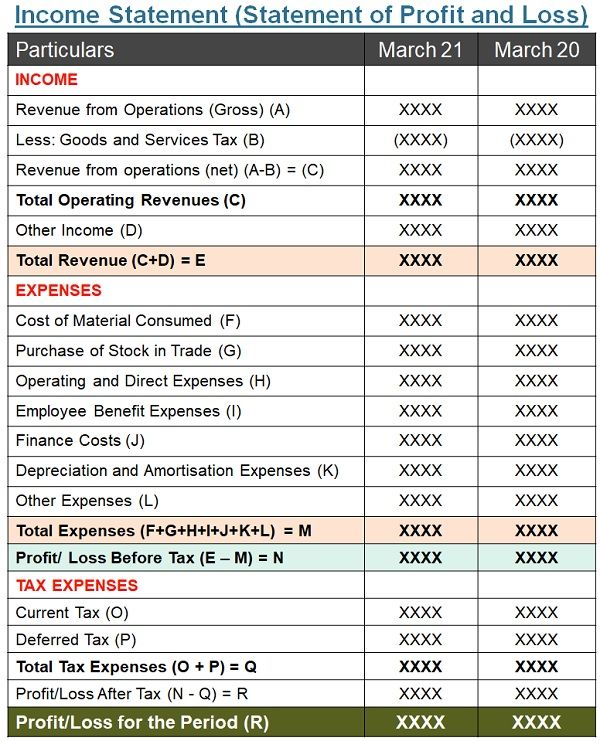
مؤلفه های صورت درآمد
- هزینه: این به معنای بخشی از هزینه هایی است که در فرآیند تولید درآمد در یک دوره حسابداری استفاده می شود. این به منابع مصرف شده برای تولید یا فروش کالا یا ارائه خدمات است.
- فروش: این درآمد حاصل از فروش یا خدمات ارائه شده است. فروش در بالای بیانیه ظاهر می شود.
- هزینه کالاهای فروخته شده: این نشان دهنده هزینه های مستقیم مربوط به تولید کالا است. در اینجا ، هزینه های مستقیم شامل مواد اولیه ، دستمزد ، کالسکه به سمت داخل و غیره است.
- سود ناخالص: وقتی هزینه کالاهای فروخته شده از فروش را کسر می کنیم ، به سود ناخالص می رسیم.
- هزینه های غیرمستقیم: شامل هزینه های فروش ، توزیع و مدیریت است که شرکت در رابطه با اجرای و مدیریت شرکت متحمل می شود. این ممکن است اجاره ، هزینه های اداری ، بیمه ، حقوق و غیره را پوشش دهد.
- EBITDA: این درآمد شرکت قبل از بهره ، مالیات ، استهلاک و استهلاک است.
- استهلاک و استهلاک: ارزش دارایی ها در طی یک دوره زمانی به دلیل سایش و پارگی ، استفاده یا منسوخ کاهش می یابد. این کاهش چیزی جز استهلاک نیست. از طرف دیگر ، استهلاک فرایند گسترش هزینه یک دارایی نامشهود در طول عمر مفید آن است.
- درآمد عملیاتی (EBIT): این درآمد قبل از درآمد و مالیات است. این درآمد حاصل از فعالیت های منظم تجارت است.
- علاقه: این شرکت برای وام های جمع آوری شده به دارندگان بدهی یا بانک پرداخت می کند.
- EBT: این درآمد شرکت قبل از مالیات است ، اما پس از کسر علاقه از EBIT.
- مالیات: این تعهد اجباری است که شخص یا بنگاه به دولت می پردازد و از درآمد شخص یا سود تجاری یا در هزینه کالاها درج می شود.
- بخورید: این درآمد پس از مالیات است. این درآمد خالص پس از کسر تمام هزینه ها ، بهره ، استهلاک و مالیات است.
درآمد هر سهم چیست؟
ما با تقسیم درآمد خالص (سود سهام کمتری به سهامداران ترجیح) EPS دریافت خواهیم کرد.
صورت جریان نقدی چیست؟
بیانیه جریان نقدی مروری بر جریان پول به داخل و خارج از تجارت ارائه می دهد. این نشان دهنده حرکت پول نقد از طریق شرکت در طول دوره است. به طور خلاصه ، این بیانیه نشان دهنده موقعیت نقدی و معادل نقدی در آغاز و پایان سال حسابداری است. این معاملات غیر نقدی را حذف نمی کند.
شرکت ها هر ماه ، سه ماهه یا سال صورتهای نقدی را تهیه می کنند. با توجه به توجه به بیانیه جریان نقدی ، شرکت می تواند به صورت بهینه از پول نقد استفاده کند. همچنین ، نیاز سازمان برای استفاده از جریان نقدی را اندازه گیری می کند.
بیانیه جریان نقدی به عنوان ابزاری در دست ذینفعان برای اطلاع از منابع و استفاده از پول نقد و معادل نقدی یک شرکت در طی یک دوره زمانی از فعالیت های مختلف استفاده می شود. همچنین ، در سنجش توانایی شرکت در تولید پول نقد و معادل نقدی مفید است.
معادل پول نقد و پول نقد چیست؟
- پول نقد: اصطلاح "پول نقد" به معنای پول در دست یا تقاضای سپرده در بانک است.
- معادل نقدی: این به معنای ابزارهای قابل تبدیل و بسیار مایع یا سرمایه گذاری است. علاوه بر این ، ارزش آن شناخته شده است و هیچ خطر تغییر در میزان تحقق آن وجود ندارد.
انواع جریان های نقدی
- جریان نقدی: به عبارت ساده ، این پولی است که وارد شرکت شما می شود ، جریان نقدی است. این کلیه معاملات را که باعث افزایش موقعیت نقدی شرکت می شود ، پوشش می دهد.
- خروج نقدی: وقتی پول از کار شما خارج می شود ، این یک جریان نقدی است. تمام معاملات که باعث کاهش موقعیت نقدی شرکت می شود ، جریان نقدی است
طبقه بندی فعالیت های جریان نقدی
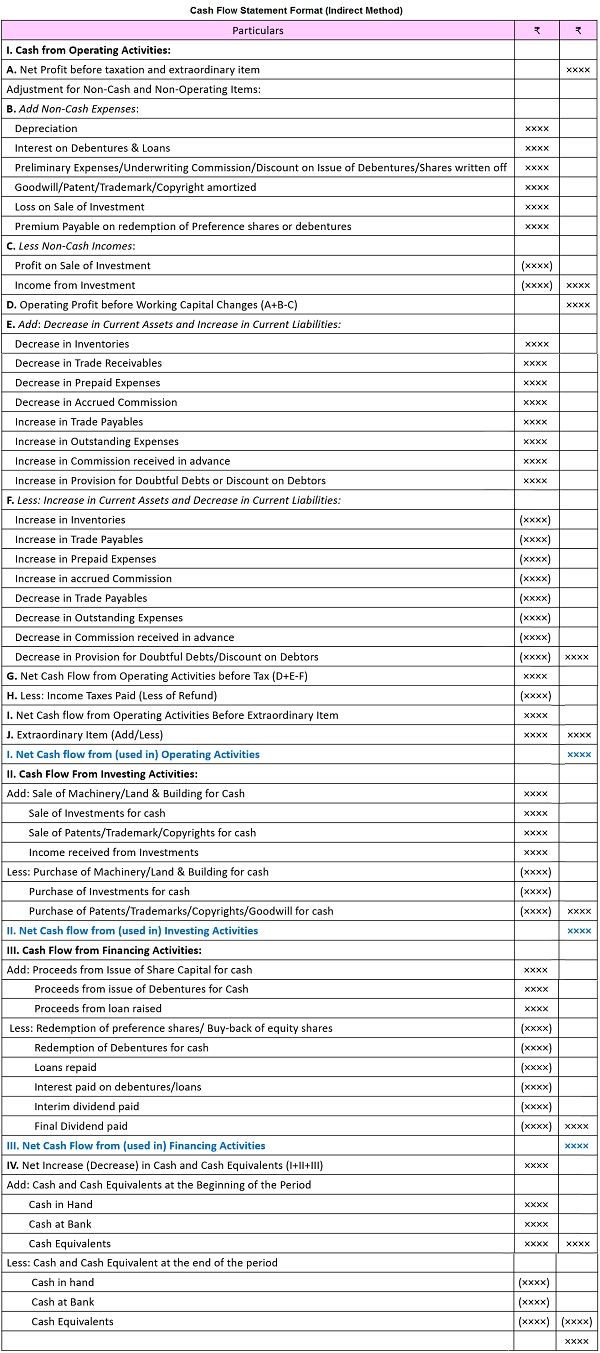
این جریان نقدی را به سه فعالیت طبقه بندی می کند:
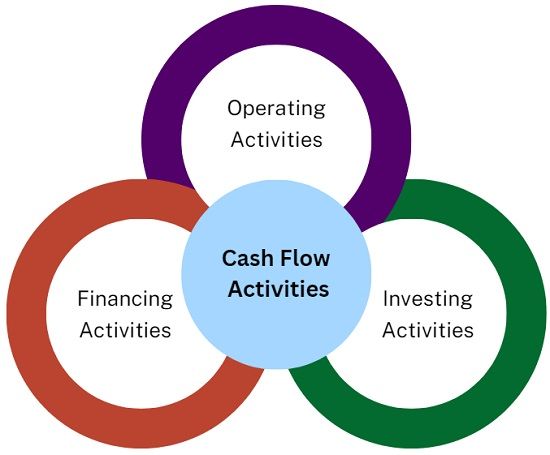
- فعالیت های عملیاتی: فعالیت هایی که بخشی از فعالیت های تولید درآمد شرکت را تشکیل می دهند ، فعالیت های عملیاتی هستند. این مبلغی را که شرکت برای کار با تجارت انجام داده یا هزینه کرده است ، فاش می کند. از این رو ، این نشان دهنده میزان پرداخت بدهی داخلی شرکت است. این نشان دهنده میزان تولید عملیات شرکت به اندازه کافی جریان نقدی برای حفظ توانایی عملیاتی خود است.
- فعالیت های سرمایه گذاری: این موارد شامل خرید یا فروش دارایی های سرمایه بلند مدت است. به عنوان مثال ، گیاه و ماشین آلات ، تجهیزات ، زمین و ساختمان. همچنین فعالیتهای متعلق به سرمایه گذاری بلند مدت را در بر می گیرد. این میزان میزان تحمل شرکت در منابع مورد انتظار برای تولید جریان نقدی در آینده را نشان می دهد.
- فعالیت های تأمین مالی: این پول را که از طرف طلبکاران ، وام دهندگان و سرمایه گذاران دریافت شده یا پرداخت می شود ، پوشش می دهد. این فعالیت ها باعث تغییر در اندازه و ترکیب سهام و وام های مالکیت شرکت می شود. این مطالبات مربوط به جریان نقدی آینده را پیش بینی می کند.
طبقه بندی جریان های نقدی بر اساس فعالیت ها اطلاعاتی را ارائه می دهد که به کاربران آن امکان می دهد تأثیر فعالیت ها را بر وضعیت مالی شرکت ارزیابی کنند.
قالب بیانیه جریان نقدی (روش غیرمستقیم)
تفاوت های کلیدی بین صورت درآمد و بیانیه جریان نقدی
- بیانیه درآمد بخشی از صورتهای مالی است که درآمد ، سود ، هزینه و ضرر را برای یک دوره حسابداری خاص نشان می دهد. برعکس ، بیانیه جریان نقدی ، طرح دریافتی نقدی و پرداخت هزینه برای یک دوره زمانی خاص است. این دلایل افزایش یا کاهش موقعیت نقدی شرکت را توصیف می کند.
- تهیه صورتهای جریان نقدی مطابق با مبنای نقدی حسابداری است. در حسابداری مبنای نقدی ، در هنگام دریافت ، درآمد درآمدها شناخته می شوند و هزینه ها هنگام پرداخت آن به رسمیت شناخته می شوند. بنابراین ، حساب های مطالبات و قابل پرداخت حساب را در نظر نمی گیرد. در مقابل ، تهیه صورتهای درآمدی مطابق با مبنای تعهدی حسابداری است. در مبنای تعهدی حسابداری ، درآمد و هزینه ها را هنگام بدست آوردن یا متحمل شدن آنها ثبت می کنیم ، صرف نظر از اینکه پول در واقع دریافت/پرداخت می شود یا خیر.
- بیانیه جریان نقدی مربوط به مدیریت مالی شرکت در مورد ساختار و دارایی ها است. با این حال ، صورت درآمد میزان درآمد حاصل از فعالیتهای اصلی شرکت را نشان می دهد.
- صورت درآمد به دو فعالیت اصلی عملیاتی و غیر عملیاتی طبقه بندی می شود. در حالی که بیانیه جریان نقدی به سه فعالیت عملیاتی ، سرمایه گذاری و تأمین مالی تقسیم می شود.
- در زمان تهیه بیانیه درآمد ، ما استهلاک را شامل می شویم. اما ، همین مورد از بیانیه جریان نقدی مستثنی است زیرا این یک مورد غیر نقدی است.
- بیانیه درآمد بیانگر حرکت پول نقد از طریق سازمان است. از طرف دیگر ، بیانیه جریان نقدی میزان سود حاصل از تجارت را در یک سال مالی خاص برجسته می کند.
نتیجه
در کل ، تهیه بیانیه درآمد و بیانیه جریان نقدی برای کلیه سازمان های تجاری اجباری است. این دو بیانیه برای طرفین ذینفع ، یعنی طلبکاران ، سرمایه گذاران ، تأمین کنندگان ، رقبا ، کارمندان و غیره بسیار کاربردی است. این امر به این دلیل است که به شما کمک می کند تا از عملکرد ، ثبات و موقعیت پرداخت شرکت مطلع شوید.
تفاوت های مرتبط
- تفاوت بین نمایندگی و عدم تمرکز
- تفاوت بین مالیات بر ارزش افزوده و مالیات خدمات
- تفاوت بین کنترل هزینه و کاهش هزینه
- تفاوت بین احساس و ادراک
- تفاوت بین نمونه گیری طبقه بندی شده و خوشه

ما را در سایت بازار فارکس دنبال می کنید
برچسب :
نویسنده : زکریا هاشمی
بازدید : <-PostHit->
خبرنامه
