- اخبار بازار سهام ایالات متحده: داو ، Nasdaq به شدت بیشتر از خوش بینی در مورد سقف بدهی پایان می یابد
- با ما تماس بگیرید
- نثر کامل T. S. Eliot: نسخه بحرانی
- شش گاو نر بزرگ از سال 1962 (و اصلاحات آنها)
- ژاپن: 25 سال اضافه کردن نقدینگی و شمارش
- اخبار ادوات
- لغزش در جفت های فارکس و ارز که بیشتر تحت تأثیر قرار می گیرند.
- نمادهای ارزی در یونیکد و طرح صفحه کلید برای آنها
- دارایی رفتاری
- تفاوت بین فیات و stablecoins
آخرین مطالب
امکانات وب


محافظت و گسترش مدل های معاملاتی برای آینده نفت خام و طلا
هدف پروژه
هدف از این پروژه بررسی کارایی آینده شمش برای محافظت از خطرات در ارز ، بازارهای انرژی و کارآیی فرآیند کشف قیمت برای کالاهای کشاورزی در NCDEX است.
هدف از این مطالعه توسعه مدلهای کمی برای تحریک معامله گران برای آمدن به NCDEX و تجارت بود. اگر به آنها نشان داد که تکنیک های معاملاتی وجود دارد که می تواند در NCDEX اعمال شود ، در افزایش حجم معامله شده در مبادله و سود بیشتر برای مبادله مؤثر خواهد بود.
کل پروژه به دو بخش تقسیم می شود-
اولیه
1. استفاده از آینده های طلا را در محافظت از حرکات بازارهای انرژی (روغن خام) نوسان قیمت مطالعه کنید.
2. عواملی که بر نوسان قیمت طلا در بازارهای بین المللی تأثیر می گذارد.
3. مقایسه بازده از سرمایه گذاری در آینده طلا و بازده مورد انتظار از سایر سهام و ابزارهای سرمایه گذاری ثابت موجود (اوراق قرضه دولتی ، سپرده های ثابت ، اوراق بهادار عمومی ، سپرده های بانکی بدون ریسک).
4- نظرات در مورد "حباب طلا" بر اساس داده های تجربی.
ثانوی
برای مطالعه روند کشف قیمت کالاهای آدامس و سیب زمینی در NCDEX
روش شناسی
اولیه
1. بین قیمت های آینده طلا و قیمت نفت خام برنت همبستگی پیدا کنید
2. تجزیه و تحلیل الگوهای معاملاتی برای آینده طلا و نفت خام برنت در بازار نقطه.
3. استراتژی های پرچین استفاده شده توسط Hedgers
4- تدوین استراتژی بهینه حراست برای آینده طلا و نقطه نفت خام برنت.
5. درک تکنیک های مختلف تجارت در آینده طلا
آ. انواع مختلف تجارت گسترده
6. مقایسه طلا و بازده در بازارهای ثابت و عدالت و یافتن رابطه
آ. طلا به عنوان یک مقدار نگهدارنده
ب. به عنوان یک ارزش سرمایه گذاری گسترش یافته است
7. الگوهای معاملاتی و نوسان قیمت آینده طلا در بازار بین المللی برای تعیین اینکه آیا حباب طلا وجود دارد یا خیر.
ثانوی
1. تجزیه و تحلیل استراتژی های مختلف تجارت گسترده در صرافی های مختلف در هند و ایالات متحده.
2. تجزیه و تحلیل نقاط داده برای دیدن اینکه آیا آنها برای نفت خام برنت و کالاهای مختلف دیگر در هند امکان پذیر است
محافظت از نفت خام برنت با آینده طلا
تجزیه و تحلیل داده های تاریخی
برای دیدن اینکه آیا بین حرکات قیمت قیمت نفت خام برنت و قیمت های نقطه آینده طلای ارتباط و رابطه ای وجود دارد ، قیمت روزانه هر دو کالا جمع آوری شد. انگیزه اصلی این تمرین این است که ببینیم آیا حرکات قیمت هر دو این کالاها رابطه ای دارند یا خیر.
پایگاه داده مورد استفاده: پایگاه داده تامسون رویترز برای کالاها
محدوده داده های تاریخی: 3 آوریل 1983 تا 2 آوریل 2011.
همبستگی بین معاملات آتی نفت خام و طلا
همبستگی بین قیمت نفت برنت و آتی طلا نشان می دهد که رابطه مستقیمی بین حرکت قیمت هر دو این کالاها وجود دارد. با این حال، این مقدار همبستگی همچنان در حال تغییر در اضافه کاری است. این امر عمدتاً به دلیل عوامل اقتصادی خرد و کلان است.
نمودار زیر مقادیر متغیر این عامل همبستگی را در طول زمان نشان می دهد (از سال 1983 تا 2011).
محاسبه نسبت پرچین بهینه
همانطور که در بالا به دست آمد، پارامترهای زیر باید قبل از محاسبه و مدل پوشش بهینه محاسبه شود-
1. تغییر در قیمت آتی طلا.
2. تغییر قیمت لحظه ای نفت خام برنت.
3. انحراف استاندارد قیمت آتی طلا.
4. انحراف استاندارد قیمت نقدی نفت برنت.
5. همبستگی بین SDهای هر دو کالا.
سود خالص و ناخالص
نسبت پوشش بهینه، طبق تعریف، مقدار ابزار پوششی مورد نیاز برای به حداقل رساندن ریسک برای کالای اساسی در نظر گرفته شده است. بنابراین، مقدار طلای آتی مورد نیاز برای خرید/فروش برای یک لات نفت خام برنت برابر با نسبت پوشش بهینه محاسبه شده است.
یکی از هزینه های کلیدی که در اجرای مدل پوشش ریسک وجود دارد، هزینه معامله به ازای هر مقدار از ابزار پوشش ریسک است. این هزینه پس از ضرب هزینه هر لات و نسبت پوشش محاسبه می شود.
جدول زیر سود ناخالص، هزینه های تراکنش و سود خالص را در این مدل پوشش تاریخی قیمت بی رحم نشان می دهد.
سود خالص ناخالص
جدول 3: سود بدون توقف ضرر
اصلاحات در محاسبات نسبت پرچین (تغییر روند)
در فرآیند محاسبه نسبت پوشش با استفاده از قیمت های تاریخی، تاریخ شروع 3 آوریل 1983 است. همبستگی بین قیمت نفت خام و معاملات آتی طلا همیشه یکسان نیست. علاوه بر این، همیشه مثبت یا منفی نیست. نمودار زیر تغییرات نسبت پوشش تاریخی محاسبه شده از آوریل 1983 را نشان می دهد.
کترینگ به تغییر روند
مشکلی که زمانی بوجود می آید که روند معکوس در تغییر قیمت هر دو کالا وجود دارد. از آنجایی که این مدل از محاسبه نسبت پوششی از قیمت های تاریخی اوایل سال 1983 استفاده می کند، این مدل را نسبت به معکوس شدن روندها غیر حساس می کند.
اشکال این عدم حساسیت این است که ضرر و زیان در مدل پرچین وجود دارد که باید سود داشته باشد. وضعیتی را در نظر بگیرید که در نسبت پرچین تا هفته T 0. 15 باشد. هفته آینده رکود اقتصادی در بازار وجود دارد و یک روند برگشت در قیمت های آینده طلا و نفت خام برنت وجود دارد.
نسبت پرچین پنجره در حال حرکت
راه حل برای این مشکل استفاده از مفهوم نسبت های پرچین پنجره است. من دو پنجره متحرک را برای حل این مشکل پیشنهاد کرده ام-
1. پنجره در حال حرکت 16 هفته
2. پنجره 3 هفته متحرک
در این پنجره در حال حرکت ، ما فقط 16 هفته/3 هفته گذشته از قیمت ها ، تغییر قیمت ها و همبستگی مربوطه در قیمت های موجود در کالاها استفاده می کنیم. این باعث می شود مدل نسبت به تغییرات ناگهانی در اقتصاد قوی تر و حساس تر شود.
پیشرفت در سود ناخالص و خالص:
تفاوت چشمگیری بین این دو استراتژی وجود دارد. در زیر می توانیم مقادیر سود ناخالص ، هزینه های معامله و در نهایت سود خالص این دو استراتژی را مشاهده کنیم.
نسبت پرچین 16 هفته ای
نسبت پرچین 3 هفته ای
سود خالص ناخالص
جدول 4: سود از مدل پرچین 16 هفته و 3 هفته
تجزیه و تحلیل میزان حساسیت
در انجام تجزیه و تحلیل حساسیت از مدل محافظت ، 16 هفته نسبت پرچان برای یافتن نسبت محافظت از Hedging بهترین مدل بود. از نظر مالی از ضرر توقف و نسبت 2 هفته پایدار بود. جدول زیر تجزیه و تحلیل حساسیت تفاوت بین مدل نیروی بی رحمانه و مدل نسبت 16 هفته را نشان می دهد.
مدل از دست دادن را متوقف کنید تا ضررها را در هفته های گذشته وارد کنید
در حالی که تجزیه و تحلیل سود خالص از معاملات حصیری ، مشاهده شد که چند هفته وجود دارد که این استراتژی برای چند هفته مستقیم ضرر می کند. این امر در درجه اول به این دلیل است که چند هفته وجود دارد که در رابطه بین قیمت های آینده خام و طلایی ، معکوس روند وجود دارد. این می تواند به دلایل مختلف اقتصادی خرد و کلان باشد.
سه هفته از دست دادن
در این مدل ، ما فرض می کنیم که اگر در سه هفته گذشته ضرر و زیان از مدل وجود داشته باشد ، در هفته آینده نیز ضرر خواهد بود و تجارت نباید اجرا شود. این امر به این دلیل است که اگر در 3 هفته گذشته خسارات وجود داشته باشد ، به نوبه خود به این معنی است که این مدل نتوانسته است معکوس روند را که اتفاق افتاده است اندازه گیری کند و معاملات آینده بر اساس محاسبات فرم این مدل متوقف شود.
دو هفته توقف از دست دادن
در این مدل ، ما فرض می کنیم که اگر در دو هفته گذشته ضرر و زیان حاصل از مدل وجود داشته باشد ، در هفته آینده نیز ضرر خواهد بود و تجارت نباید اجرا شود. این امر به این دلیل است که اگر در دو هفته گذشته خسارات وجود داشته باشد ، به نوبه خود به این معنی است که این مدل نتوانسته است معکوس روند را که اتفاق افتاده است اندازه گیری کند و معاملات آینده بر اساس محاسبات فرم این مدل متوقف شود.
یک هفته از دست دادن
در این مدل ، ما فرض می کنیم که اگر هفته های گذشته ضرر و زیان حاصل از مدل وجود داشته باشد ، در هفته آینده نیز ضرر خواهد بود و تجارت نباید اجرا شود. این امر به این دلیل است که اگر در هفته گذشته ضرر داشته باشد ، به نوبه خود به این معنی است که این مدل نتوانسته است معکوس روند را که اتفاق افتاده است اندازه گیری کند و معاملات آینده بر اساس محاسبات فرم این مدل متوقف شود.
مقایسه همه استراتژی ها
استراتژی از دست دادن سه هفته به وضوح برنده در اینجا است. سود ناخالص حداکثر است و بنابراین سود خالص نیز در این استراتژی حداکثر است.
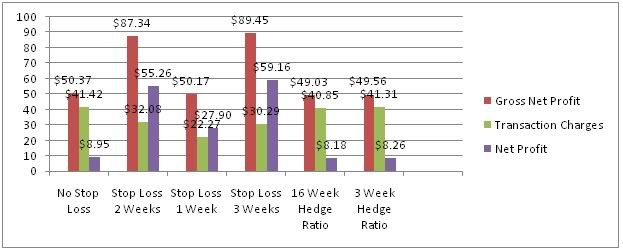
شکل 6: مقایسه همه استراتژی ها
تجارت گسترش
استراتژی های گسترش استفاده شده برای تجزیه و تحلیل آینده طلا
پروانه پخش شده
یک استراتژی گزینه ای که یک گاو و خرس را گسترش می دهد. از سه قیمت اعتصاب استفاده می کند. دو قیمت اعتصاب پایین در گسترش گاو استفاده می شود و قیمت اعتصاب بالاتر در خرس گسترش می یابد. هر دو تماس و تماس را می توان استفاده کرد. این استراتژی دارای ریسک محدود و سود محدود است.
پروانه برای آینده طلا پخش می شود
یک پروانه یک استراتژی محدود و غیر جهت دار است که به گونه ای طراحی شده است که احتمال زیادی برای کسب سود محدود در هنگام نوسانات آینده در آینده متفاوت از نوسانات ضمنی باشد.
محاسبه پخش پروانه
بازه زمانی برای محاسبه گسترش از 4 ژانویه 2010 تا 20 دسامبر 2010 گرفته شده است. بازه زمانی انتخاب شده به گونه ای انتخاب شده است که اطلاعات دقیقی در مورد روندها و الگوهای فعلی در قیمت های آینده طلا و گسترش های مربوطه ارائه می دهد.
برای محاسبه گسترش پروانه آینده طلا ، از سه قیمت فعلی ، نزدیک و دور استفاده می شود. از آنجا که ما برای پنج قرارداد در حال اجرا در NYMEX داده داریم ، سه پروانه پخش می شود. پروانه ماه اول ، پروانه ماه دوم و پروانه ماه سوم نامیده می شود.
خواص پروانه گسترش یافته است
نمودارهای زیر تنوع مقادیر پخش در تاریخ های مختلف را نشان می دهد.

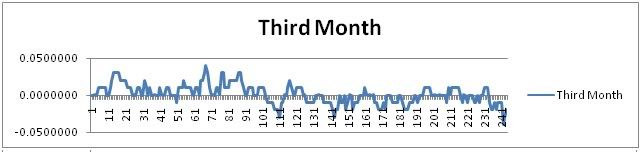
شکل 8: اولین ، دوم و سوم پروانه گسترش یافته است
خصوصیات قابل توجهی وجود دارد که می تواند از نمودارها استخراج شود. اینها به معامله گران در تصمیم گیری در این استراتژی ها و سودآوری به معامله گران کمک می کنند
1. خاصیت میانگین برگشت: میانگین بازگشت گرایش به گسترش در نزدیکی است ، یا تمایل به بازگشت با گذشت زمان به یک مقدار متوسط بلند مدت دارد. نظریه ای نشان می دهد که در نهایت گسترش پروانه به سمت میانگین یا میانگین حرکت می کند. این میانگین یا میانگین می تواند میانگین تاریخی گسترش باشد.
2. مقادیر محدوده محدوده: دامنه ای که در آن متفاوت است محدودیت محدوده است. این بدان معنی است که دامنه مقادیری که در آن گسترش می تواند متفاوت باشد به مجموعه خاصی از مقادیر محدود می شود. با یافتن سطح پشتیبانی و مقاومت عمده با تجزیه و تحلیل فنی ، یک معامله گر روند می تواند در سطح پایین تر پشتیبانی (پایین کانال) گسترش یابد و آنها را در نزدیکی مقاومت (بالای کانال) به فروش می رساند. معامله گر ممکن است فرآیند خرید را در پشتیبانی و فروش در مقاومت بارها تکرار کند تا اینکه گسترش از کانال خارج شود. مرز بالایی کانال توسط یک روند نشان داده شده است که نقاط را نشان می دهد که در طی یک دوره زمانی معین ، اوج پخش را نشان می دهد. مرز پایین کانال با اتصال نقاطی که نشان دهنده پایین ترین سطح است ، مشخص می شود. نکته منفی این استراتژی این است که وقتی یک گسترش از کانال خارج می شود ، معمولاً یک حرکت بزرگ قیمت را در جهت شکستن تجربه می کند. اگر جهت شکست برای موقعیت معامله گر مطلوب نباشد ، او می تواند بد را از دست بدهد.
3. گسترش روند: این خاصیت گسترش در صورت عدم تغییر زیاد در ارزش های آینده و مسطح بودن کمک می کند. حتی وقتی قیمت های آینده صاف باشد ، گسترش ها نیست. این فرصتی را به معامله گر می دهد تا موقعیت ها را به راحتی و سود کسب کند.
4- خطر کمتری: از آنجا که مقادیر گسترش محدود است ، ریسک بسیار کمتری در گسترش معاملات وجود دارد. این مقادیر محدوده محدوده در ضررهایی که معامله گر می تواند داشته باشد باعث می شود.
کاندور آهن گسترش یافته است
یک استراتژی گزینه های پیشرفته که شامل خرید و نگه داشتن چهار گزینه مختلف با قیمت های مختلف اعتصاب است. کاندور آهن با نگه داشتن یک موقعیت طولانی و کوتاه در دو استراتژی مختلف عجیب و غریب ساخته می شود. خفه کردن با خرید یا فروش گزینه تماس و گزینه ای با قیمت های مختلف اعتصاب ایجاد می شود ، اما همان تاریخ انقضا. پتانسیل سود یا ضرر در این استراتژی محدود است زیرا خفه کردن جبران شده در اطراف دو گزینه قرار دارد که با قیمت های اعتصاب میانه خفه کننده است.
این استراتژی عمدتاً زمانی مورد استفاده قرار می گیرد که یک معامله گر چشم انداز خنثی در مورد حرکت امنیت اساسی که از آن گزینه ها حاصل می شود ، داشته باشد. یک کاندور آهن از نظر ساختار بسیار شبیه به یک پروانه آهنی است ، اما دو گزینه واقع در مرکز الگوی قیمت اعتصاب یکسانی ندارند. داشتن خفه کردن در دو قیمت اعتصاب میانی ، منطقه را برای سود گسترش می دهد ، اما همچنین پتانسیل سود را کاهش می دهد.
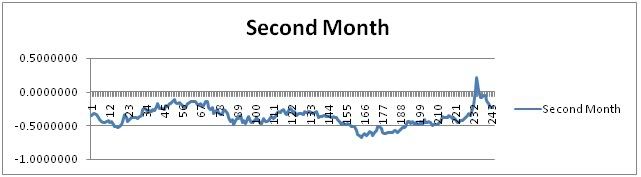
شکل 9: گسترش کاندور آهن ماه اول و دوم
مقایسه انواع کاندور و پروانه:
پنج پارامتر که در آن می توان استراتژی های مختلف معاملات گسترش یافته را ارزیابی کرد ، بدهی/اعتبار ، حداکثر سود ، ضرر حداکثر ، هزینه موقعیت و دامنه سودآور است.
مشاهده می شود که سود حاصل از گسترش پروانه همیشه بیشتر از گسترش کاندور است. علاوه بر این ، پروانه آهنی بیشتر از پروانه معمولی سود بیشتری دارد. به همین ترتیب ، ضررها در استراتژی های معاملاتی پروانه کاهش می یابد و در استراتژی کاندور بالاترین است.
در جدول زیر یک مطالعه مقایسه ای از استراتژی ها با توجه به پارامترهای مختلف ارائه شده است.
| کاندور گسترش | کاندور آهن گسترش یافته است | پروانه پخش شده | پروانه آهنی پخش شده است | |
| بدهی/اعتبار | بدهی | اعتبار | بدهی | اعتبار |
| حداکثر سود | کم | عالی | بالاتر | بالاترین |
| حداکثر ضرر | بالاترین | بالاتر | عالی | کم |
| هزینه موقعیت | عالی | نیل | کم | نیل |
| دامنه سودآور | وسیع | وسیع | محدود، تنگ | گسترده تر |
جدول 11: مطالعه تطبیقی استراتژی های مختلف تجارت گسترده

Aayush Jain
کارشناسی ارشد مدیریت بازرگانی (2010-2012)
IIT Kanpur
3 پاسخ به "Hedging and گسترش مدل های معاملاتی برای آینده نفت خام و طلا"
بازار کالاها می گوید: 23 سپتامبر 2011 ، ساعت 4:04 بعد از ظهر این یک پست هیجان انگیز بود و برای به اشتراک گذاشتن اطلاعات معنای قابل توجهی دارد و از آن تشکر می کنم. دوست دارم پست بعدی خود را بخوانید ...... با تشکر از شما: بازار کالا
نکات NIFTY می گوید: 29 سپتامبر 2011 ، 2011 در ساعت 6:53 بعد از ظهر نه تمام وقت هیچ کس نمی تواند در مسابقه تجارت بازار سهام پیروز شود ، انسان ها با احساسات و امور شخصی محدود می شوند که باعث می شود در زمان مناسب تصمیمات اشتباه بگیرندکارشناسی ارشد تجارت. بازارها به طور چشمگیری جریان خود را تغییر می دهند و هیچ کس دقیقاً 100 ٪ از سود خود را تولید نمی کند یا انتظار ندارد. انتخاب شاخص مناسب یا تجزیه و تحلیل نرم افزارهای آمیخته شده با جنبه انسان ، نتایج بهتری می بخشد. با احترام: نکات خوب
نکات MCX می گوید: 30 سپتامبر 2011 ، ساعت 3:29 بعد از ظهر من واقعاً از پست شما قدردانی می کنم و شما هر نکته را خیلی خوب توضیح می دهید. با تشکر از به اشتراک گذاری این اطلاعات. و من دوست دارم پست بعدی شما را نیز بخوانم. با توجه به نکات MCX
بازار فارکس...
ما را در سایت بازار فارکس دنبال می کنید
برچسب :
نویسنده : زکریا هاشمی
بازدید : <-PostHit->
خبرنامه
